KSeF 2026 Rewolucja w Fakturowaniu. Sprawdź, Czy Twoja Firma Jest Gotowa na Krajowy System e-Faktur
1 luty 2026 przyniesie jedną z najbardziej znaczących transformacji w polskim systemie gospodarczym od lat – obligatoryjne wdrożenie Krajowego Systemu e-Faktur (KSeF). Ta zmiana, wprowadzana przez administrację skarbową, oznacza odejście od dotychczasowych form fakturowania, takich jak dokumenty papierowe czy pliki PDF, na rzecz jednolitego, cyfrowego standardu. Celem reformy jest uszczelnienie systemu podatkowego, uproszczenie procesów kontrolnych oraz głęboka cyfryzacja obiegu dokumentów w kraju.
Dla przedsiębiorców oznacza to konieczność adaptacji wewnętrznych procesów i narzędzi IT do nowych wymogów prawnych. Wdrożenie KSeF wpłynie na sposób wystawiania faktur, ich odbiór, archiwizację oraz na model współpracy z biurami rachunkowymi. Poznaj kluczowe aspekty tej zmiany. Zapoznaj się z harmonogramem wdrożenia, zakresem obowiązku oraz technicznymi podstawami działania systemu. Sprawdź, jakie kroki należy podjąć, aby prawidłowo i terminowo przygotować Twoją organizację na nadchodzące zmiany.
Krajowy System e-Faktur (KSeF) Obieg Dokumentów i Procesy Biznesowe
Wprowadzenie Krajowego Systemu e-Faktur (KSeF) to znacznie więcej niż tylko zmiana technologiczna; to systemowa reforma, która fundamentalnie redefiniuje obieg dokumentów księgowych i w konsekwencji wpływa na kluczowe procesy biznesowe wewnątrz każdej organizacji. Aby w pełni zrozumieć skalę tej transformacji, należy postrzegać KSeF nie jako nowe oprogramowanie, ale jako centralną, państwową infrastrukturę, która zmienia dotychczasowy, zdecentralizowany model fakturowania na rzecz scentralizowanego rejestru transakcji.
Dotychczas proces polegał na bezpośredniej relacji między sprzedawcą a nabywcą. Sprzedawca był odpowiedzialny za wytworzenie dokumentu i jego skuteczne dostarczenie, a nabywca za jego odbiór, weryfikację i wprowadzenie do własnych systemów. KSeF wprowadza w ten schemat zaufanego, cyfrowego pośrednika – państwową platformę, która staje się jedynym, oficjalnym kanałem wymiany faktur w obrocie gospodarczym. Każda faktura, zanim trafi do odbiorcy, musi zostać najpierw zarejestrowana i zatwierdzona w centralnym systemie.

KSeF Wpływ na Obieg Dokumentów: Od Modelu Zdecentralizowanego do Centralnego Rejestru
Najbardziej namacalna zmiana dotyczy samego procesu wysyłki i odbioru faktur. Transformację tę najłatwiej zrozumieć, porównując dotychczasowy model z nowym, opartym na KSeF.
| Aspekt | Dotychczasowy model (przed KSeF) | Nowy model (z KSeF) |
| Wystawienie i dostarczenie | Odpowiedzialność sprzedawcy za dostarczenie faktury (np. pocztą, e-mailem, osobiście). | Odpowiedzialność sprzedawcy kończy się na poprawnym przesłaniu faktury do KSeF. |
| Moment otrzymania faktury | Data faktycznego odbioru przez nabywcę (często trudna do jednoznacznego ustalenia). | Data przydzielenia numeru KSeF przez system – moment ten jest prawnie uznawany za datę otrzymania. |
| Format dokumentu | Wiele formatów: dokument papierowy, plik PDF, JPG, DOCX, e-mail. | Jeden, ustandaryzowany format: faktura ustrukturyzowana XML, zgodna ze schematem FA(2). |
| Archiwizacja | Obowiązek po stronie sprzedawcy i nabywcy (przechowywanie papierowe lub elektroniczne). | Obowiązek archiwizacji przeniesiony na administrację skarbową (przechowywanie w KSeF przez 10 lat). |
| Ryzyko i odpowiedzialność | Ryzyko zagubienia dokumentu, błędy w adresowaniu, spory o datę otrzymania. | Minimalizacja ryzyka – gwarancja dostarczenia, stały dostęp do oryginału w centralnej bazie. |
KSeF Konsekwencje dla Kluczowych Procesów Biznesowych w Firmie
Zmiana w obiegu dokumentów wywołuje efekt domina, wpływając na codzienne funkcjonowanie wielu działów w organizacji. Przedsiębiorcy muszą przygotować się na modyfikację następujących procesów:
- Procesy Księgowe i Finansowe
To obszar, w którym rewolucja będzie najbardziej odczuwalna. Automatyzacja księgowania stanie się standardem. Dzięki ustrukturyzowanemu formatowi danych, programy finansowo-księgowe będą mogły automatycznie importować i dekretować faktury kosztowe, co niemal całkowicie wyeliminuje konieczność ręcznego wprowadzania danych. Rola księgowego sprowadzi się od osoby wprowadzającej dane w stronę kontrolera poprawności procesów. Znacząco skróci się również czas potrzebny na zamknięcie miesiąca. - Działy Sprzedaży i Obsługi Klienta
Proces sprzedaży zyskuje ważny element kontrolny. Handlowcy i dział obsługi klienta otrzymają narzędzie do weryfikacji, czy faktura została skutecznie dostarczona. Znika problem sporów z klientami, którzy twierdzą, że nie otrzymali dokumentu, co często było pretekstem do opóźniania płatności. - Działy Zakupów i Administracji
Tutaj zmiana jest fundamentalna. Zamiast pasywnego oczekiwania na faktury od dostawców (które spływają na różne skrzynki mailowe lub pocztą), działy te będą musiały aktywnie monitorować KSeF w poszukiwaniu nowych dokumentów kosztowych. Wymusi to stworzenie nowych procedur wewnętrznych dotyczących tego, kto jest odpowiedzialny za pobieranie faktur i jak uruchamiany jest wewnętrzny proces akceptacji kosztów (workflow). - Zarządzanie i Kontroling
Dla zarządów i analityków finansowych, KSeF staje się źródłem bezcennych, ustandaryzowanych danych w czasie niemal rzeczywistym. Umożliwi to tworzenie znacznie dokładniejszych i szybszych raportów dotyczących przepływów pieniężnych (cash flow), analizy kosztów czy rentowności, co bezpośrednio przełoży się na jakość i szybkość podejmowanych decyzji strategicznych.
Wpływ KSeF na procesy biznesowe jest głęboki i wielowymiarowy. System wymusza cyfryzację i standaryzację, stając się cyfrowym krwiobiegiem dla danych fakturowych w firmie. Przedsiębiorstwa, które wcześnie zidentyfikują te zmiany i przeprojektują swoje wewnętrzne procesy, będą w stanie nie tylko sprostać nowemu obowiązkowi, ale również zyskać na efektywności i bezpieczeństwie operacyjnym.
Harmonogram Wdrożenia KSeF Kluczowe Terminy dla Przedsiębiorstw w 2026 roku
Zrozumienie i precyzyjne zaplanowanie działań w odniesieniu do oficjalnego harmonogramu wdrożenia Krajowego Systemu e-Faktur jest fundamentalnym elementem przygotowań każdej firmy. Ustawodawca, mając na uwadze zróżnicowaną wielkość i możliwości adaptacyjne podmiotów gospodarczych, zdecydował się na wprowadzenie obowiązku w dwóch etapach. Poniżej przedstawiamy szczegółową oś czasu, która stanowi oficjalny kalendarz tej transformacji.
Etap Przejściowy: Okres Dobrowolnego Korzystania z KSeF
Zanim system stał się obowiązkowy, przedsiębiorcy mieli możliwość dobrowolnego korzystania z jego funkcjonalności.
- Od 1 stycznia 2022 r.: Od tego dnia Krajowy System e-Faktur został udostępniony wszystkim przedsiębiorcom w modelu dobrowolnym. Okres ten został przewidziany jako czas na zapoznanie się z platformą, przetestowanie jej funkcjonalności oraz, co najważniejsze, na integrację własnych systemów finansowo-księgowych z KSeF. Firmy, które zdecydowały się na wczesne wdrożenie, mogły liczyć na pewne zachęty, takie jak skrócony termin zwrotu VAT, co stanowiło swoisty poligon doświadczalny przed wejściem w życie pełnego obowiązku.
Obowiązkowy KSeF: Dwa Kluczowe Terminy dla Polskiego Biznesu
Momentem przełomowym jest rok 2026, kiedy to korzystanie z KSeF stanie się obligatoryjne. Kluczowe jest zidentyfikowanie, do której grupy kwalifikuje się dane przedsiębiorstwo, gdyż od tego zależy ostateczny termin na pełne wdrożenie systemu.
| Data wejścia w życie | Grupa Podmiotów objętych Obowiązkiem | Kryterium Kwalifikacji |
| 1 lutego 2026 r. | Najwięksi podatnicy | Przedsiębiorcy, u których wartość sprzedaży (wraz z kwotą podatku) przekroczyła w 2024 roku 200 mln zł. |
| 1 kwietnia 2026 r. | Wszyscy pozostali przedsiębiorcy | Obejmuje to zarówno czynnych podatników VAT, jak i podatników zwolnionych podmiotowo z VAT, niezależnie od ich rocznych obrotów. |
Kluczowe uwagi do harmonogramu:
- Decydujący rok 2024: Należy podkreślić, że dla kwalifikacji do pierwszej grupy (największych podatników) decydująca jest wartość sprzedaży osiągnięta w roku 2024. Firmy, które zbliżyły się do tego progu, muszą dokonać precyzyjnej analizy swoich danych finansowych.
- Dwa miesiące różnicy: Dwumiesięczny odstęp między terminami ma na celu rozłożenie obciążenia i danie mniejszym podmiotom dodatkowego czasu na dostosowanie. W praktyce jednak, jak podkreślają eksperci, proces przygotowań jest na tyle złożony, że nie należy go odkładać, niezależnie od terminu.
Konsekwencje Terminów KSeF dla Planowania w Firmie
Oficjalny harmonogram KSeF stanowi twardy punkt odniesienia dla wszystkich wewnętrznych projektów wdrożeniowych. Oznacza to, że do wskazanej daty (1 lutego lub 1 kwietnia 2026 r.) przedsiębiorstwo musi mieć w pełni działające i przetestowane rozwiązanie do komunikacji z KSeF, a także przeszkolonych pracowników i dostosowane procedury wewnętrzne.
Biorąc pod uwagę czas potrzebny na analizę, wybór i implementację oprogramowania, a także potencjalne modyfikacje w systemach ERP, okres pozostały do wejścia w życie obowiązku jest czasem, który należy aktywnie wykorzystać. Odkładanie decyzji i działań na ostatnie miesiące przed terminem graniczy z pewnością wystąpienia problemów operacyjnych i ryzyka niedotrzymania ustawowych wymogów.
Zakres Obowiązku KSeF Podmioty i Transakcje Objęte Systemem
Precyzyjne zdefiniowanie, kto musi stosować KSeF i które dokładnie transakcje podlegają nowym regulacjom, jest kluczowe dla prawidłowego przygotowania organizacji do nadchodzących zmian. Zakres obowiązku jest bardzo szeroki, jednak istnieją również istotne wyłączenia, z którymi każdy przedsiębiorca powinien się zapoznać.
Zakres Podmiotowy: Kto Jest Zobowiązany do Korzystania z KSeF?
Generalna zasada jest taka, że obowiązek korzystania z Krajowego Systemu e-Faktur obejmie przedsiębiorców posiadających siedzibę działalności gospodarczej lub stałe miejsce prowadzenia działalności gospodarczej na terytorium Polski. Co istotne, obowiązek ten nie jest ograniczony do największych firm.
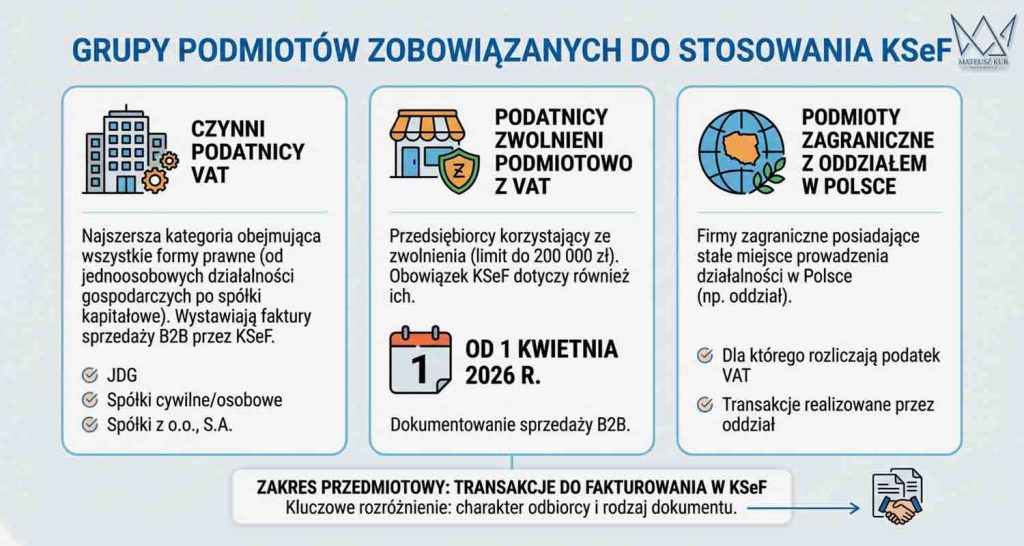
Grupy podmiotów zobowiązanych do stosowania KSeF:
- Czynni podatnicy VAT: To najszersza kategoria, obejmująca wszystkie formy prawne działalności – od jednoosobowych działalności gospodarczych, przez spółki cywilne i osobowe, aż po spółki kapitałowe (sp. z o.o., S.A.). Jeśli przedsiębiorca jest zarejestrowany jako czynny podatnik VAT, będzie musiał wystawiać faktury sprzedaży dla innych firm za pośrednictwem KSeF.
- Podatnicy zwolnieni podmiotowo z VAT: To niezwykle ważna informacja. Przedsiębiorcy, którzy korzystają ze zwolnienia z VAT ze względu na nieprzekroczenie limitu obrotów (do 200 000 zł rocznie), również są objęci obowiązkiem KSeF. W ich przypadku obowiązek ten wejdzie w życie 1 kwietnia 2026 r. i będzie dotyczył dokumentowania transakcji sprzedaży dla innych podmiotów gospodarczych.
- Podmioty zagraniczne z oddziałem w Polsce: Firmy zagraniczne, które posiadają w Polsce stałe miejsce prowadzenia działalności gospodarczej (np. w formie oddziału) i dla którego rozliczają podatek VAT, również będą musiały stosować KSeF w zakresie transakcji realizowanych przez ten oddział.
Zakres Przedmiotowy: Które Transakcje Należy Fakturować w KSeF?
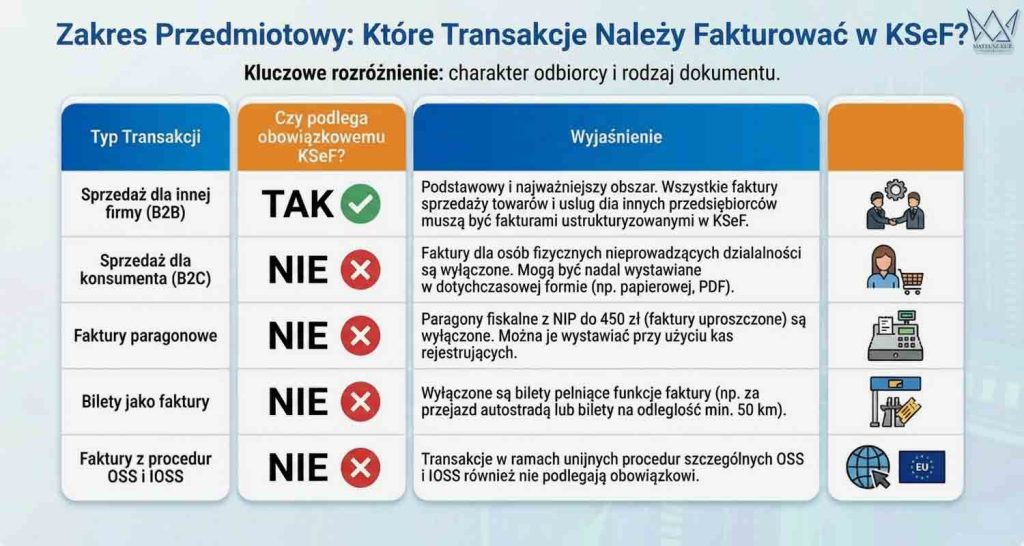
Obowiązek stosowania KSeF nie dotyczy wszystkich rodzajów sprzedaży. Kluczowe jest tu rozróżnienie na charakter odbiorcy i rodzaj dokumentu.
| Typ Transakcji | Czy podlega obowiązkowemu KSeF? | Wyjaśnienie |
| Sprzedaż dla innej firmy (B2B) | TAK | To podstawowy i najważniejszy obszar objęty obowiązkiem. Wszystkie faktury dokumentujące sprzedaż towarów i usług dla innych przedsiębiorców muszą być wystawiane jako faktury ustrukturyzowane w KSeF. |
| Sprzedaż dla konsumenta (B2C) | NIE | Faktury wystawiane dla osób fizycznych nieprowadzących działalności gospodarczej są wyłączone z obowiązku. Mogą być one nadal wystawiane w dotychczasowej formie (np. papierowej, PDF). |
| Faktury paragonowe | NIE | Paragony fiskalne z numerem NIP nabywcy do kwoty 450 zł (tzw. faktury uproszczone) również są wyłączone z obowiązku KSeF. Można je nadal wystawiać przy użyciu kas rejestrujących. |
| Bilety jako faktury | NIE | Z obowiązku wyłączone są również bilety pełniące funkcję faktury, np. za przejazd płatną autostradą czy jednorazowe bilety za przejazd na odległość minimum 50 km. |
| Faktury z procedur OSS i IOSS | NIE | Transakcje rozliczane w ramach unijnych procedur szczególnych One-Stop-Shop (OSS) i Import One-Stop-Shop (IOSS) również nie podlegają obowiązkowi fakturowania w KSeF. |
Zakres obowiązku KSeF koncentruje się na cyfryzacji i standaryzacji obrotu gospodarczego między firmami (B2B). Transakcje z klientami indywidualnymi pozostają w dużej mierze na dotychczasowych zasadach, co jest istotną informacją dla firm działających w sektorze detalicznym. Każde przedsiębiorstwo musi dokonać analizy swojej struktury sprzedaży, aby precyzyjnie określić, która jej część będzie musiała być obsługiwana przez nowy system.
Sankcje za Nieprzestrzeganie Obowiązku KSeF Kary za Brak KSeF
Wprowadzeniu Krajowego Systemu e-Faktur towarzyszy ustanowienie rygorystycznych sankcji finansowych za nieprzestrzeganie nowych obowiązków. Celem ustawodawcy jest zapewnienie powszechnego i jednolitego stosowania systemu, a mechanizm kar pieniężnych ma stanowić główny instrument egzekwowania tych przepisów. Każdy przedsiębiorca powinien mieć świadomość wysokości potencjalnych kar oraz okoliczności, w jakich mogą one zostać nałożone.
Okoliczności Podlegające Karze
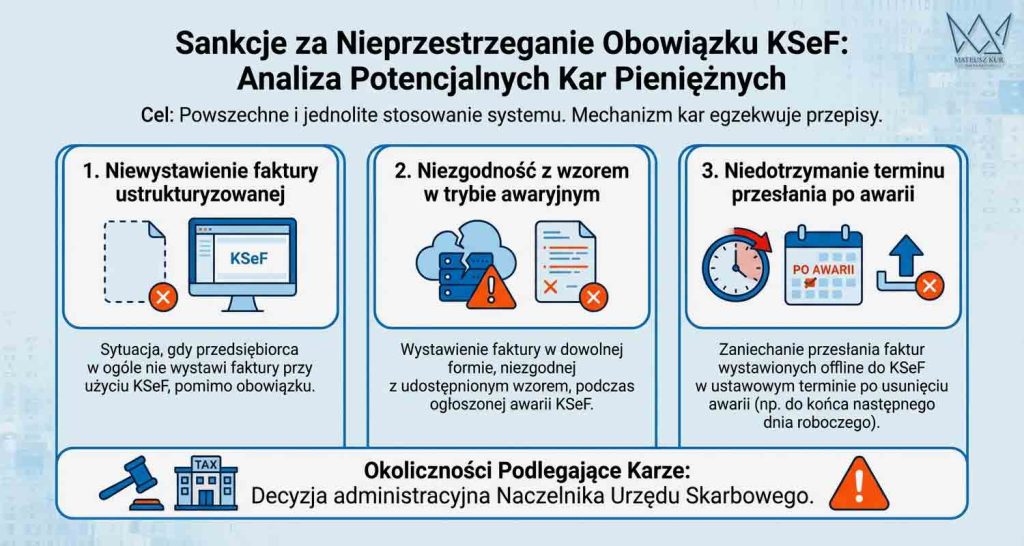
Kara pieniężna, nakładana w drodze decyzji administracyjnej przez naczelnika urzędu skarbowego, może zostać nałożona na podatnika w precyzyjnie określonych sytuacjach. Nie chodzi tu jedynie o całkowite zignorowanie systemu, ale również o nieprawidłowe postępowanie w sytuacjach wyjątkowych.
Katalog przewinień zagrożonych sankcją:
- Niewystawienie faktury ustrukturyzowanej: Dotyczy sytuacji, gdy przedsiębiorca, pomimo ciążącego na nim obowiązku, w ogóle nie wystawi faktury przy użyciu KSeF.
- Niezgodność z wzorem w trybie awaryjnym: W przypadku oficjalnie ogłoszonej awarii systemu KSeF, podatnik ma możliwość wystawienia faktury poza systemem, ale musi ona być zgodna z udostępnionym wzorem. Wystawienie w tym czasie dokumentu w całkowicie dowolnej formie będzie podlegało karze.
- Niedotrzymanie terminu przesłania faktury po awarii: Po zakończeniu awarii, faktury wystawione w trybie offline muszą zostać przesłane do KSeF w ustawowym terminie (zazwyczaj do końca następnego dnia roboczego). Zaniechanie tego obowiązku również jest zagrożone sankcją.
Wysokość Kar Za brak KSeF
Maksymalna wysokość sankcji została ustalona w sposób, który ma silnie oddziaływać prewencyjnie. Jest ona bezpośrednio powiązana z wartością transakcji udokumentowanej na nieprawidłowo wystawionej fakturze.
| Rodzaj faktury | Maksymalna wysokość kary pieniężnej |
| Faktura dokumentująca transakcję opodatkowaną VAT (z wykazaną kwotą podatku) | Do 100% wysokości kwoty podatku VAT wykazanego na tej fakturze. |
| Faktura dokumentująca transakcję zwolnioną z VAT lub opodatkowaną stawką 0% (bez wykazanej kwoty podatku) | Do 18,7% wysokości kwoty należności ogółem wykazanej na tej fakturze. |
Przykładowa kalkulacja:
- W przypadku nieprawidłowo wystawionej faktury na kwotę 10 000 zł netto + 2 300 zł VAT, maksymalna kara może wynieść 2 300 zł.
- Dla faktury na kwotę 10 000 zł dokumentującej sprzedaż zwolnioną, maksymalna kara może wynieść 1 870 zł.
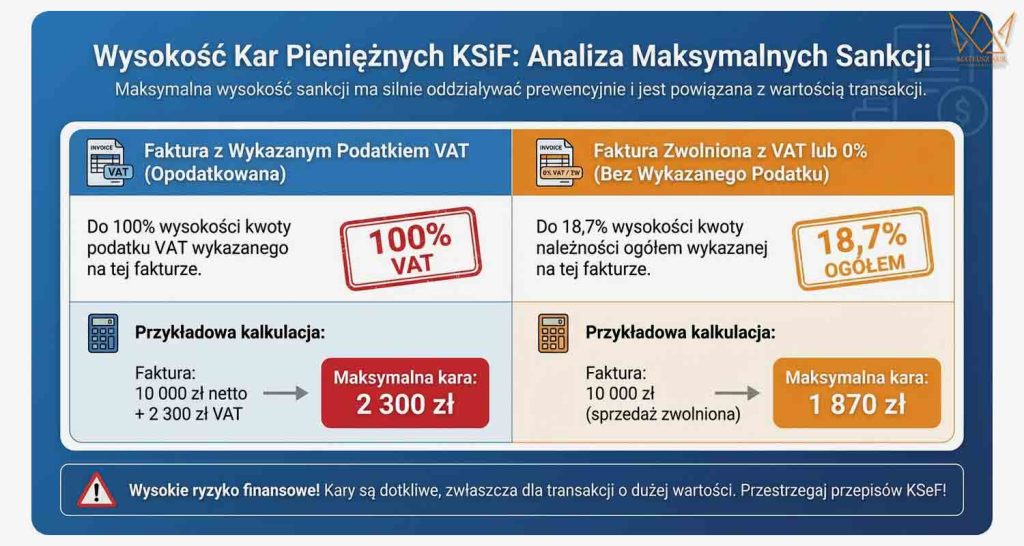
Wysokość kar sprawia, że ryzyko finansowe związane z nieprzestrzeganiem przepisów o KSeF jest bardzo wysokie, zwłaszcza dla firm realizujących transakcje o dużej wartości.
Okres Przejściowy KSeF Odsunięcie Stosowania Kar w Czasie
Mając na uwadze skalę i złożoność wdrożenia, ustawodawca przewidział mechanizm łagodzący, polegający na odroczeniu momentu, od którego kary będą mogły być nakładane. Oznacza to, że sankcje nie będą stosowane od pierwszego dnia wejścia w życie obowiązku (tj. od 1 lutego lub 1 kwietnia 2026 r.).
Ten okres przejściowy ma na celu umożliwienie przedsiębiorcom realnej adaptacji do nowych warunków, przetestowanie systemów i wypracowanie procedur bez obawy o natychmiastowe konsekwencje finansowe za ewentualne błędy “wieku dziecięcego”. Nie zwalnia to jednak z obowiązku przygotowań. Jest to czas dany przez ustawodawcę na rzetelne wdrożenie systemu, a nie na jego ignorowanie. Po zakończeniu okresu przejściowego, mechanizm sankcyjny zostanie uruchomiony w pełnym zakresie.
KSeF Korekty Faktur, Zaliczki, Waluty Obce i Procedury Awaryjne
Wdrożenie Krajowego Systemu e-Faktur standaryzuje nie tylko podstawowy proces wystawiania faktur, ale również szereg transakcji i scenariuszy szczególnych, które są nieodłącznym elementem działalności gospodarczej. Zrozumienie, jak w nowym systemie będą obsługiwane faktury korygujące, zaliczkowe, transakcje walutowe czy sytuacje awaryjne, jest niezbędne do zapewnienia płynności i poprawności operacji finansowych firmy.
Faktury Korygujące: Nowy, Ustandaryzowany Proces
Proces korygowania błędów lub zmiany warunków transakcji po wystawieniu faktury zostanie w całości przeniesiony do KSeF, wprowadzając kilka istotnych zmian w stosunku do dotychczasowej praktyki.
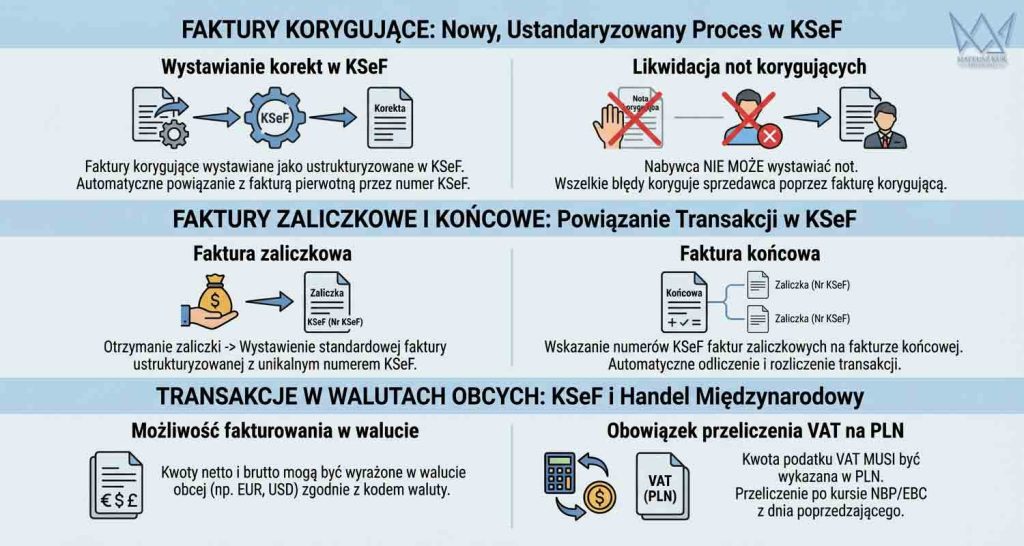
- Wystawianie korekt w KSeF: Faktury korygujące, podobnie jak faktury pierwotne, będą musiały być wystawiane jako faktury ustrukturyzowane i przesyłane do KSeF. System, dzięki odwołaniu do numeru KSeF korygowanego dokumentu, zapewni automatyczne i jednoznaczne powiązanie między fakturą pierwotną a jej korektą.
- Likwidacja not korygujących: To jedna z najważniejszych zmian. W modelu KSeF znika możliwość wystawiania not korygujących przez nabywcę. Do tej pory nabywca mógł samodzielnie poprawić drobne błędy formalne na fakturze (np. w swoim adresie czy numerze NIP). Po wdrożeniu KSeF, w przypadku wykrycia jakiegokolwiek błędu, nabywca będzie musiał zwrócić się do sprzedawcy z prośbą o wystawienie odpowiedniej faktury korygującej. Cała odpowiedzialność za poprawność danych na fakturze spoczywa na jej wystawcy.
Faktury Zaliczkowe i Końcowe: Powiązanie Transakcji
Rozliczanie transakcji wieloetapowych za pomocą zaliczek będzie w pełni obsługiwane przez KSeF, a system zapewni transparentność całego procesu.
- Faktura zaliczkowa jako standardowy dokument: Otrzymanie zaliczki rodzące obowiązek podatkowy będzie dokumentowane standardową fakturą ustrukturyzowaną, która po przesłaniu do KSeF otrzyma swój unikalny numer identyfikacyjny.
- Mechanizm powiązania na fakturze końcowej: Schemat faktury ustrukturyzowanej (FA-2) zawiera specjalne pola, które pozwalają na wskazanie numerów KSeF wcześniej wystawionych faktur zaliczkowych. Podczas tworzenia faktury końcowej, system, na podstawie tych numerów, pozwoli na prawidłowe rozliczenie całej transakcji, odliczając od wartości końcowej kwoty wpłaconych i zafakturowanych już zaliczek.
Transakcje w Walutach Obcych
KSeF jest w pełni przygotowany na obsługę faktur wystawianych w walutach innych niż PLN, co jest kluczowe dla firm prowadzących handel międzynarodowy.
- Możliwość fakturowania w obcej walucie: Struktura faktury pozwala na wskazanie kodu waluty transakcji (np. EUR, USD) i wyrażenie w niej wszystkich kwot netto i brutto.
- Obowiązek przeliczenia VAT na PLN: Niezmiennie, zgodnie z polską ustawą o VAT, kwota podatku musi być wykazana na fakturze w polskich złotych (PLN). Oznacza to konieczność przeliczenia podatku VAT po odpowiednim kursie NBP lub EBC z dnia poprzedzającego powstanie obowiązku podatkowego i wpisania tej kwoty w dedykowane pole na fakturze ustrukturyzowanej.
Procedury na Czas Awarii Systemu
Ustawodawca przewidział mechanizm zapewniający ciągłość fakturowania na wypadek niedostępności centralnej platformy KSeF.
- Tryb offline: W przypadku ogłoszenia przez Ministerstwo Finansów oficjalnej awarii systemu, przedsiębiorcy będą uprawnieni do wystawiania faktur poza KSeF, w uzgodnionej z kontrahentem formie.
- Wzór faktury w okresie awarii: Faktury wystawiane w tym trybie powinny być zgodne ze strukturą logiczną (schematem) faktury ustrukturyzowanej.
- Obowiązek późniejszego zaraportowania: Po przywróceniu działania systemu, przedsiębiorca będzie miał obowiązek przesłania do KSeF wszystkich faktur wystawionych w trybie awaryjnym. Czas na realizację tego obowiązku będzie ściśle określony w przepisach – co do zasady, będzie to następny dzień roboczy po dniu zakończenia awarii.
Faktura Ustrukturyzowana Fundament KSeF i Różnice Względem Formatu PDF
Centralnym elementem i technicznym fundamentem, na którym opiera się cały Krajowy System e-Faktur, jest pojęcie faktury ustrukturyzowanej. Zrozumienie jej natury jest kluczowe dla pojęcia istoty reformy, która nie polega na zmianie sposobu wysyłki dokumentów, lecz na zmianie samego dokumentu. To przejście od wizualnej reprezentacji faktury do jej cyfrowej, ustandaryzowanej postaci, w pełni zrozumiałej dla systemów informatycznych.
Czym jest Faktura Ustrukturyzowana? Od Obrazu do Danych
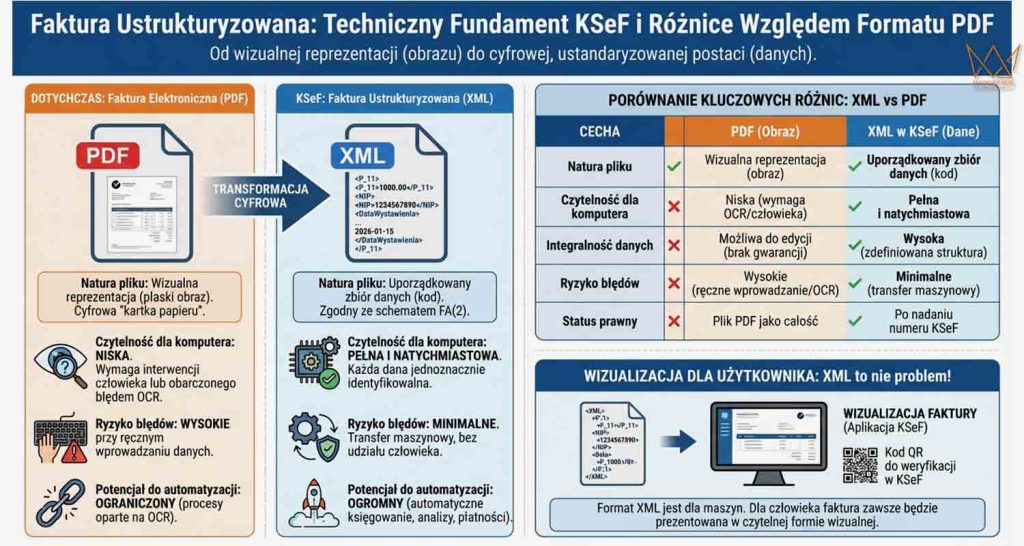
Do tej pory, mówiąc “faktura elektroniczna”, najczęściej mieliśmy na myśli plik w formacie PDF (Portable Document Format) lub plik graficzny (np. JPG). Z perspektywy użytkownika jest to wygodna, cyfrowa forma dokumentu, jednak z perspektywy systemów komputerowych, jest to jedynie płaski obraz – cyfrowa kartka papieru. Aby wydobyć z niej dane (takie jak NIP, kwoty czy daty), konieczna jest interwencja człowieka, który je odczyta i ręcznie wprowadzi do systemu, lub użycie technologii OCR (Optical Character Recognition), która próbuje “odczytać” obraz, co jest procesem podatnym na błędy.
Faktura ustrukturyzowana to zupełnie inna koncepcja. Jest to plik danych zapisany w ustandaryzowanym formacie XML (eXtensible Markup Language), zgodny ze strukturą logiczną określoną przez Ministerstwo Finansów, znaną jako schemat FA(2). W takim pliku każda pojedyncza informacja jest “opakowana” w precyzyjnie zdefiniowane znaczniki (tagi), które jednoznacznie określają jej charakter.
Przykład uproszczonej struktury:
W pliku XML kwota netto nie jest tylko ciągiem cyfr, ale jest zapisana w strukturze podobnej do:<P_11>1000.00</P_11>, gdzie znacznik <P_11> informuje każdy system komputerowy, że wartość “1000.00” to właśnie kwota netto ze stawką podstawową.
Porównanie Kluczowych Różnic: XML vs PDF
Zestawienie podstawowych cech obu formatów najlepiej obrazuje skalę zmiany technologicznej i prawnej.
| Cecha | Faktura elektroniczna (PDF) | Faktura ustrukturyzowana (XML w KSeF) |
| Natura pliku | Wizualna reprezentacja dokumentu (obraz). | Uporządkowany zbiór danych w formie kodu. |
| Czytelność dla komputera | Niska. Wymaga interpretacji obrazu przez człowieka lub OCR. | Pełna i natychmiastowa. Każda dana jest oznaczona i jednoznacznie identyfikowalna. |
| Integralność danych | Możliwa do edycji; brak gwarancji spójności. | Wysoka. Struktura jest z góry zdefiniowana, co zapobiega modyfikacjom i zapewnia spójność. |
| Ryzyko błędów | Wysokie przy ręcznym wprowadzaniu danych; błędy w odczycie OCR. | Minimalne. Dane są transferowane maszynowo, bez udziału człowieka. |
| Status prawny dokumentu | Dokumentem jest plik PDF jako całość. | Dokumentem prawnym staje się dopiero po przesłaniu do KSeF i nadaniu numeru identyfikacyjnego. |
| Potencjał do automatyzacji | Ograniczony do procesów opartych na OCR. | Ogromny. Umożliwia pełną automatyzację księgowania, analiz, raportowania i płatności. |
Wizualizacja Faktury Ustrukturyzowanej
Obawa przed koniecznością pracy z plikami XML jest bezpodstawna. Format ten jest przeznaczony wyłącznie do komunikacji między maszynami (system księgowy ↔ serwery KSeF). Dla użytkownika końcowego – pracownika, księgowego czy przedsiębiorcy – faktura zawsze będzie prezentowana w przystępnej, czytelnej formie wizualnej. Każda aplikacja zintegrowana z KSeF będzie posiadała funkcję wizualizacji pliku XML do postaci przypominającej tradycyjny wygląd faktury. Dodatkowo, każda faktura w KSeF będzie opatrzona kodem QR, który po zeskanowaniu pozwoli na szybkie pobranie jej wizualizacji i weryfikację autentyczności w centralnej bazie danych.
Wprowadzenie faktury ustrukturyzowanej jako jednolitego standardu w obrocie gospodarczym jest zatem fundamentem całej reformy, który umożliwia przejście od ręcznego przetwarzania dokumentów do w pełni zautomatyzowanego i bezpiecznego obiegu danych finansowych.
Wpływ KSeF na Relacje z Biurem Rachunkowym i Kontrahentami
Wdrożenie Krajowego Systemu e-Faktur wykracza daleko poza wewnętrzne procesy firmy, w fundamentalny sposób wpływając na jej relacje z całym otoczeniem biznesowym. Zmienią się nie tylko narzędzia, ale przede wszystkim modele komunikacji i współpracy z kluczowymi partnerami – biurem rachunkowym oraz kontrahentami. Zrozumienie tych zmian jest niezbędne do płynnego funkcjonowania w nowym, cyfrowym ekosystemie.
Współpraca z Biurem Rachunkowym Bieżący Dostęp i Doradztwo
Relacja z zewnętrzną księgowością przejdzie prawdopodobnie największą transformację. Dotychczasowy, cykliczny model współpracy, oparty na comiesięcznym dostarczaniu pakietu dokumentów, zostanie zastąpiony modelem opartym na stałym i bieżącym dostępie do danych.
- Zmiana Sposobu Przekazywania Dokumentów: Koniec z koniecznością fizycznego dostarczania segregatorów czy wysyłania skanów faktur. Dzięki KSeF, biuro rachunkowe może uzyskać bezpośredni, elektroniczny dostęp do wszystkich faktur sprzedażowych i kosztowych firmy niemal w czasie rzeczywistym.
- Kluczowa Rola Uprawnień (ZAW-FA): Podstawą nowej współpracy staje się mechanizm nadawania uprawnień. Przedsiębiorca, za pomocą elektronicznego zawiadomienia ZAW-FA, może nadać swojemu biuru rachunkowemu (lub konkretnemu księgowemu) ściśle określone uprawnienia do swojego profilu w KSeF. Możliwe jest nadanie dostępu jedynie do odczytu faktur lub również prawa do ich wystawiania w imieniu klienta.
- Ewolucja Roli Księgowego: Automatyzacja procesu pozyskiwania i wprowadzania danych uwalnia czas księgowych, pozwalając im skupić się na zadaniach o wyższej wartości dodanej. Rola księgowego ewoluuje z osoby wprowadzającej dane w stronę analityka finansowego i doradcy podatkowego, który na bieżąco monitoruje sytuację firmy, weryfikuje poprawność danych i może proaktywnie sygnalizować potencjalne ryzyka lub szanse.
Relacje z Kontrahentami: Nowe Zasady
Współpraca z partnerami handlowymi również wejdzie na nowy poziom transparentności i standaryzacji, co wyeliminuje wiele dotychczasowych nieporozumień.
- Pewność i Terminowość Dostarczenia Faktury: KSeF rozwiązuje odwieczny problem “zagubionych” faktur. Moment nadania fakturze numeru KSeF jest prawnie uznawany za datę jej otrzymania przez nabywcę. Eliminuje to spory dotyczące terminu dostarczenia dokumentu, co często było wykorzystywane jako pretekst do opóźniania płatności.
- Standaryzacja Procesu Korekt: Znika możliwość wystawiania not korygujących przez nabywcę. W przypadku wykrycia błędu, nabywca musi skontaktować się ze sprzedawcą i poprosić o wystawienie faktury korygującej. Wymusza to bardziej precyzyjną komunikację i szybsze wyjaśnianie nieścisłości.
- Konieczność Komunikacji Poza Systemem: Należy pamiętać, że KSeF jest systemem “zamkniętym” na dodatkowe informacje. Wszelkie ustalenia handlowe, negocjacje, a przede wszystkim przesyłanie dokumentów towarzyszących (umowy, protokoły, specyfikacje), nadal będą musiały odbywać się dotychczasowymi, zewnętrznymi kanałami (e-mail, telefon, spotkania).
Adaptacja do nowych zasad współpracy wymaga proaktywnej komunikacji. Warto już teraz poinformować swoich kluczowych kontrahentów o nadchodzących zmianach i wspólnie ustalić nowe procedury, np. dotyczące sposobu informowania o błędach na fakturach czy przesyłania załączników. Podobnie, rozmowa z biurem rachunkowym na temat preferowanego modelu dostępu i zakresu uprawnień jest jednym z pierwszych kroków, jakie należy podjąć w procesie przygotowań do KSeF.
Transakcje Międzynarodowe a KSeF Fakturowanie dla Podmiotów Zagranicznych i Obsługa Walut Obcych
Wdrożenie Krajowego Systemu e-Faktur ma charakter krajowy, jednak jego wpływ jest odczuwalny również w obszarze transakcji międzynarodowych. Dla przedsiębiorców prowadzących handel z podmiotami z zagranicy kluczowe jest zrozumienie, w jaki sposób nowy system będzie obsługiwał sprzedaż eksportową, wewnątrzwspólnotową dostawę towarów (WDT) oraz import usług.
Fakturowanie Sprzedaży dla Kontrahentów Zagranicznych
Podstawowa zasada jest taka, że polski przedsiębiorca, który jest zobowiązany do stosowania KSeF, musi w tym systemie rejestrować również faktury dokumentujące sprzedaż dla firm zagranicznych. Proces ten ma jednak dwojaki charakter.
- Obowiązek rejestracji w KSeF: Faktura dokumentująca np. eksport towarów lub świadczenie usług dla firmy z Niemiec, Francji czy USA, musi zostać wystawiona jako faktura ustrukturyzowana i przesłana do KSeF, gdzie otrzyma swój unikalny numer identyfikacyjny. Z perspektywy polskiego prawa podatkowego i organów skarbowych, jest to oficjalny dokument potwierdzający transakcję.
- Dostarczenie faktury do kontrahenta poza KSeF: Należy pamiętać, że zagraniczny kontrahent nie ma dostępu do polskiego Krajowego Systemu e-Faktur. W związku z tym, po zarejestrowaniu faktury w KSeF, polski przedsiębiorca nadal jest zobowiązany dostarczyć ją swojemu partnerowi w dotychczasowej, uzgodnionej formie. Najczęściej będzie to plik PDF (może to być wizualizacja faktury z KSeF) wysłany pocztą elektroniczną.
W praktyce oznacza to, że dla transakcji zagranicznych proces fakturowania składa się z dwóch kroków: (1) obowiązkowej rejestracji w KSeF na potrzeby krajowe, oraz (2) tradycyjnego dostarczenia dokumentu do odbiorcy zagranicznego.
Faktury Zakupowe od Dostawców z Zagranicy
Sytuacja jest znacznie prostsza w przypadku importu towarów lub usług.
- Brak obsługi w KSeF: Faktury zakupowe otrzymywane od dostawców z innych krajów nie będą przechodziły przez Krajowy System e-Faktur. Zagraniczne firmy nie mają obowiązku (ani technicznej możliwości) rejestrowania swoich faktur w polskim systemie.
- Księgowanie na dotychczasowych zasadach: Takie dokumenty będą nadal spływać do polskiej firmy tradycyjnymi kanałami (e-mail, poczta) i będą musiały być księgowane na podstawie otrzymanych dokumentów (np. faktury w formacie PDF lub papierowej), zgodnie z dotychczasowymi procedurami.
Obsługa Walut Obcych w KSeF
Krajowy System e-Faktur jest w pełni przygotowany na obsługę transakcji rozliczanych w walutach obcych, co jest kluczowe w handlu międzynarodowym.
- Możliwość wykazania kwot w walucie transakcji: Schemat faktury ustrukturyzowanej (FA-2) pozwala na wybór kodu waluty (np. EUR, USD, CHF) i wyrażenie w niej wszystkich kwot netto i brutto, zgodnie z umową handlową.
- Obowiązkowe przeliczenie podatku VAT na PLN: Niezależnie od waluty transakcji, kwota podatku VAT (jeśli występuje w danej transakcji podlegającej polskim przepisom) musi być zawsze przeliczona i wykazana na fakturze w polskich złotych (PLN). Przeliczenia należy dokonać po odpowiednim kursie, zgodnie z przepisami ustawy o VAT. Ta kwota jest wpisywana w specjalnie do tego przeznaczone pole w strukturze faktury.
KSeF a transakcje międzynarodowe to zagadnienie, które wymaga rozróżnienia na sprzedaż i zakup. O ile sprzedaż dla podmiotów zagranicznych podlega rejestracji w KSeF, o tyle zakupy od nich pozostają poza systemem. Firmy działające na rynkach międzynarodowych muszą zatem dostosować swoje procesy, aby pogodzić wymogi krajowego systemu z praktyką międzynarodowej wymiany handlowej.
KSeF 2026 – Kluczowe Wnioski dla Przedsiębiorców
Wprowadzenie Krajowego Systemu e-Faktur (KSeF), które stanie się obowiązkowe dla większości firm w 2026 roku, stanowi jedną z najważniejszych reform gospodarczych ostatnich lat. Zmiana ta oznacza przejście od tradycyjnych metod fakturowania na rzecz jednolitego, cyfrowego standardu w postaci faktury ustrukturyzowanej. Jak widać, obowiązkowy KSeF wpłynie nie tylko na dział księgowości, ale na całą organizację – od procesów sprzedaży i zakupów, po współpracę z biurem rachunkowym i kontrahentami zagranicznymi.
Przedsiębiorcy muszą zapoznać się z harmonogramem wdrożenia KSeF, aby prawidłowo zidentyfikować swój termin wejścia w obowiązek – 1 lutego 2026 r. dla największych podatników lub 1 kwietnia 2026 r. dla pozostałych firm. Kluczowe jest również zrozumienie zakresu obowiązku, który obejmuje niemal wszystkie transakcje B2B, a także świadomość potencjalnych kar za brak KSeF, które mogą sięgać nawet 100% kwoty podatku VAT na fakturze.
Prawidłowe przygotowanie do KSeF wymaga nie tylko wyboru odpowiedniego oprogramowania, ale również przeprojektowania wewnętrznych procesów, przeszkolenia personelu i ustalenia nowych zasad współpracy z otoczeniem biznesowym. Zrozumienie, jak system będzie obsługiwał faktury korygujące, zaliczkowe czy transakcje w walutach obcych, jest niezbędne do zachowania płynności operacyjnej. Ostatecznie, wdrożenie Krajowego Systemu e-Faktur, choć jest wymogiem prawnym, stanowi również impuls do głębokiej cyfryzacji i automatyzacji, która w długoterminowej perspektywie może przynieść firmie wymierne korzyści.
Najczęściej Zadawane Pytania (FAQ) – Co Każda Firma Musi Wiedzieć o KSeF
Wprowadzenie Krajowego Systemu e-Faktur (KSeF) to proces, który z uwagi na jego techniczną złożoność, nowe wymogi prawne i szeroki wpływ na procesy biznesowe, wzbudza wiele pytań i wątpliwości. Jak już wiesz, dostosowanie firmy do nowych regulacji jest niezbędne, aby uniknąć dotkliwych kar i zapewnić ciągłość działania oraz zgodność z prawem. Poniżej zebraliśmy najczęściej zadawane pytania przez przedsiębiorców szukających informacji o obowiązkowym KSeF w Internecie. Poznaj konkretne i precyzyjne odpowiedzi, które pomogą Ci szybko i świadomie przygotować Twoją firmę na nadchodzące zmiany.
-
Od kiedy KSeF jest obowiązkowy?
Obowiązkowy KSeF wchodzi w życie w dwóch etapach: od 1 lutego 2026 r. dla największych podatników (przychody powyżej 200 mln zł w 2024 r.) oraz od 1 kwietnia 2026 r. dla wszystkich pozostałych przedsiębiorców.
-
Kogo dotyczy obowiązek KSeF?
Obowiązek dotyczy praktycznie wszystkich przedsiębiorców (czynnych podatników VAT i podmiotów zwolnionych) w zakresie fakturowania sprzedaży dla innych podmiotów gospodarczych (transakcje B2B).
-
Jakie są kary za brak KSeF?
Za nieprzestrzeganie obowiązku KSeF przewidziano kary pieniężne. Ich wysokość może sięgnąć do 100% kwoty podatku VAT na fakturze lub do 18,7% kwoty należności ogółem (dla faktur bez VAT). Kary zaczną być stosowane po okresie przejściowym.
-
Czy KSeF dotyczy faktur dla osób prywatnych?
Nie. Faktury wystawiane dla konsumentów (osób fizycznych nieprowadzących działalności, transakcje B2C) są wyłączone z obowiązku i mogą być wystawiane na dotychczasowych zasadach.
-
Czy faktury zagraniczne muszą być w KSeF?
To zależy. Faktury wystawiane przez polskiego przedsiębiorcę dla firmy zagranicznej muszą być zarejestrowane w KSeF. Natomiast faktury otrzymywane od dostawców z zagranicy nie będą przechodzić przez KSeF i księguje się je po staremu.